1app 深度盤點:虛擬卡、錢包與商戶能力全景
1app 是什麼
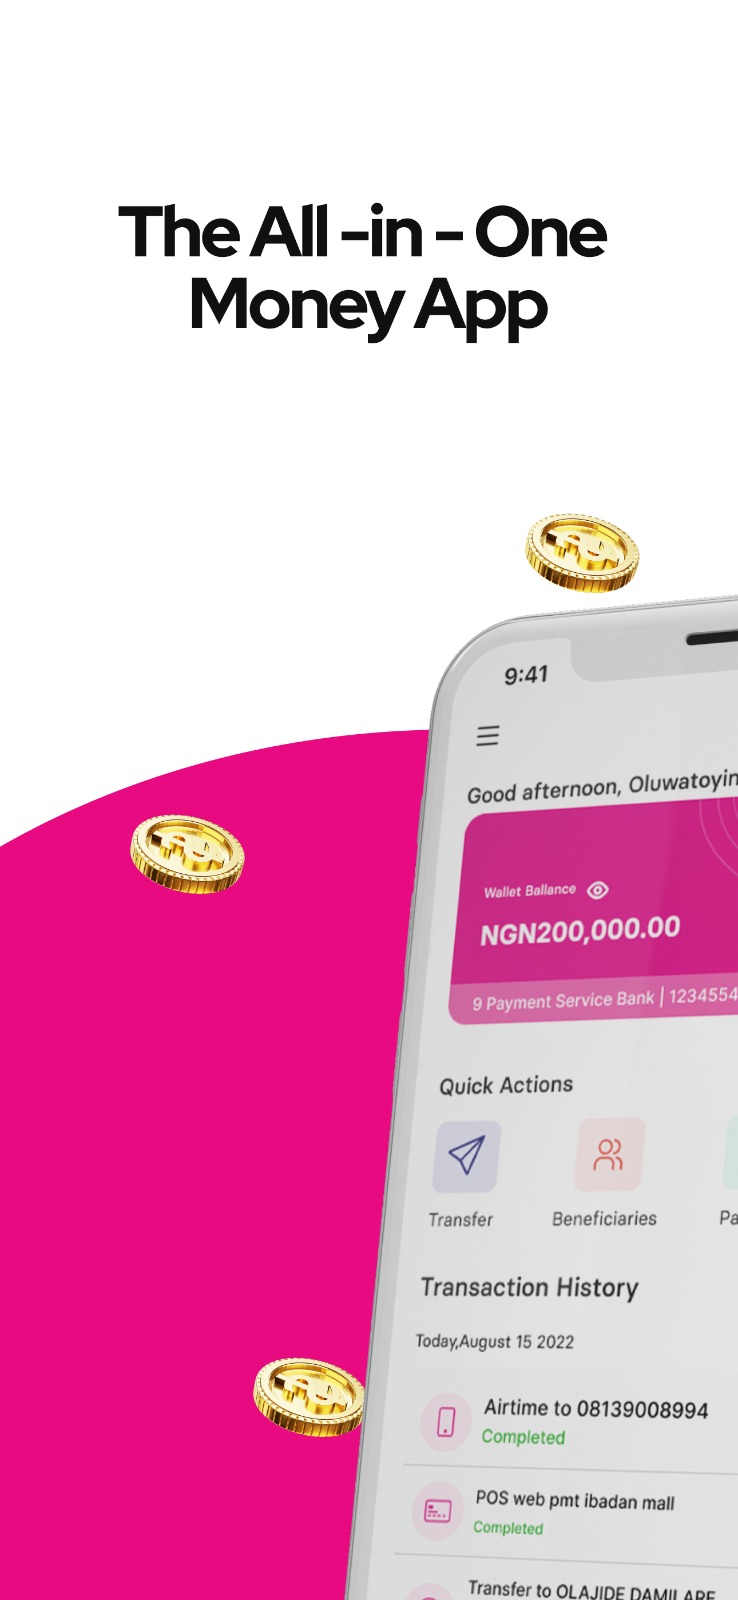
1app 是一款面向個人與小微企業的移動支付應用,核心定位是「能線上支付一切的萬用支付工具」。它的一個鮮明特點是體系完整——從最基礎的個人轉賬與賬單繳納,到虛擬卡發行、全球賬戶開通、加密貨幣充值,再到面向企業的 Boldd 商戶平台(提供收款 API、批量付款、Wallet as a Service),幾乎覆蓋了一個現代支付體系的全部能力域。對普通用戶來說,1app 是一部手機就能搞定本地與跨境支付的一站式錢包;對經營者來說,它還能擴展到企業級收款與基礎設施層。
安裝
1app下載 提供 Android APK 安裝包,最新版本 5.5.0,安裝包大小約 19.77MB。安裝方式與一般獨立 APK 類似:下載後在文件管理器中點擊安裝,系統提示「未知來源」時需在設定中放行對應來源的安裝權限。安裝完成首次啟動後,應用會引導完成手機號註冊與身份驗證,這一步是開通錢包與虛擬卡功能的前置條件——未完成驗證的賬戶只能使用基礎轉賬功能,無法進行海外收款或加密貨幣充值。驗證過程通常需要上傳身份證件照片,完成審核一般在 24 小時以內。
能力盤點
接下來按能力域對 1app 做一次系統性梳理——每個能力域講清楚「它提供什麼、亮點在哪、什麼場景用得上」。
虛擬卡:把線上支付的邊界拉滿
虛擬卡是 1app 最有辨識度的功能之一。它不是實體塑料卡,而是一組純數字卡號,可以在任何接受 VISA 卡的網站上用,包括 Netflix、Mixlr 等流媒體訂閱、海外院校學費、機票酒店預訂、數字課程購買,甚至海外廣告平台的充值投放——官方對這張卡的定位就是「能線上支付一切的卡」。
亮點有兩個:一是幣種多樣,美元計價網站用 USD 卡避免轉換費,本地奈拉網站用 NGN 卡對應;二是餘額即上限,卡的消費受卡內餘額限制,既是自動风控也是保護——萬一被盜刷,損失不會超過卡裡的錢。
什麼場景用得上?最典型的是需要對境外服務付費但不想暴露本卡信息的人。比如按月扣費的流媒體訂閱,給虛擬卡設一個月度限額,漲價了也不會自動扣款失敗;再比如廣告投放場景,廣告平台常做小額預授權驗證,卡裡保持小額餘額就能通過,不用把大額資金放在上面。當然也有明確的邊界——無法線下刷卡(那是實體卡的場景)、不支援 ATM 取現,畢竟它從一開始就是為線上支付設計的。
錢包充值:四條通道覆蓋不同來源
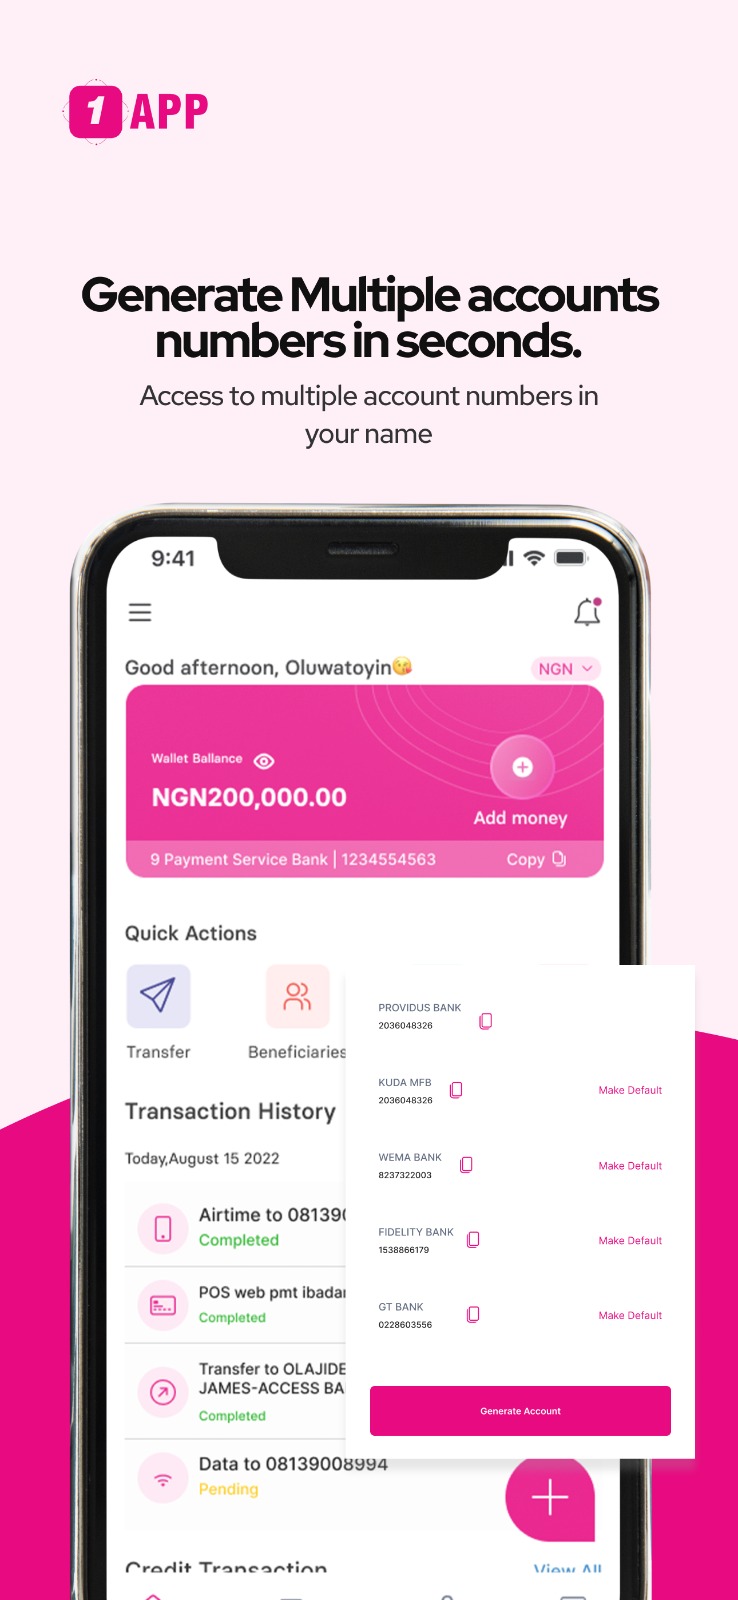
錢包是整個體系的資金樞紐,充值通道的多樣性直接決定了資金能不能方便地進來。1app 提供四條主要充值通道:本地銀行轉賬(最常用的奈拉充值方式,發收款賬戶號給對方就能轉)、海外入账(美元歐元英鎊從海外打入全球賬戶)、加密貨幣充值(USDT、USDC、BTC 都支援),以及體系內用戶之間的即時互轉。
亮點是通道之間的互補性:別人欠你奈拉,發賬戶號就轉;接海外工資稿費,走全球賬戶入账;手裡有 USDT,直接加密充值繞開傳統匯款的高成本;給家人充值,體系內轉賬即時到賬。四條通道對應四種資金來源場景,基本覆蓋了個人用戶最常見的加錢需求。當然也有細節要注意——充值前得核對賬戶號與開戶行行稱,轉錯行會導致入账延遲;充值記錄顯示「Pending」說明資金在途,要等狀態變成 Completed 才算真正到賬。
費用體系:一次性成本 + 條件性維護費
費用是新手最常問的問題。1app 的個人戶開通有一次性費用(5,000 奈拉),企業戶是 20,000 奈拉;賬戶維護費每月 1 美元,但有一個關鍵條件——當月有收款才收。只轉賬、交賬單、儲蓄,不收海外款項的話,當月無入账就不產生維護費。這一點很容易被忽略,官方首頁同時宣傳「No account opening fees / Zero maintenance charges」,指的是部分賬戶類型或營銷期減免,不是所有情況都免費,理解時不要混為一談。
省錢思路實際很簡單:低頻收款的人把入账合併到同一個月份,減少觸發維護費的月份數;入账金額大的時候,1 美元維護費佔比極小,不必為了省這一美元去拆單。維護費從錢包餘額扣,錢包沒錢會掛賬,充值後補扣。
企業級擴展:Boldd 商戶平台
當需求從「個人收款」升級到「經營收款」,就該認識 Boldd——1app 體系內的企業級品牌。Boldd 是面向非洲企業的金融基礎設施,口號是讓企業最快 24 小時內開始收款、零安裝費。它提供四項核心能力:Collection(聚合多通道經營收款)、Payouts(批量向供應商與合作方付款)、企業賬戶與虛擬賬戶號(為業務開多個賬戶分渠道對賬)、以及 Wallet as a Service(創業公司直接調用其錢包能力,不必從零自建金融基礎設施)。
個人應用和商戶平台的邊界很清晰:個人轉賬、訂閱、賬單、儲蓄用 1app 個人應用;需要給團隊開後台權限、網站或應用直接接入收款、API 批量付款或自動對賬——這些需求任何一條都直接跳去 Boldd。兩者同屬一個支付體系,但賬戶體系相互獨立,按各自流程開通。
短板也要說
把能力面攤開,也能看到一些局限。首先,虛擬卡不支援線下與 ATM,純線上場景;其次,加密貨幣充值雖然支援多個幣種,但到賬後換成法幣的匯率浮動與手續費需要自行核對;第三,企業級 Boldd 平台的 API 與插件生態對非技術創業者來說門檻不低,接入之前需要一定的開發資源配合;最後,賬戶審核、充值到賬、費用規則都可能隨運營策略調整,以應用內實際展示為準,文檔站的資訊有時會有時間差。
什麼樣的人該用它
盤點完能力,最後畫兩個典型用戶畫像——看看你是不是其中之一。
第一類:有境外付費需求但不想暴露本卡的個人用戶。不管是訂閱流媒體、買海外課程,還是偶爾需要給海外網站付款,1app 的虛擬卡都能勝任,餘額即上限的設計對謹慎型用戶尤其友好。
第二類:同時面對本地與海外收款的小微經營者。1app 個人應用的全球賬戶可以接海外款項,體系內轉賬方便接收本地客戶的付款;如果經營規模擴大,需要給團隊開後台或接入自己的網站收款,直接升級到 Boldd 商戶平台,一套體系從小用到大。
以上就是 1app 這套支付體系的全景盤點——從最基礎的個人轉賬到企業級 API,從虛擬卡到加密貨幣充值,能力面鋪得很完整,同時也有明確的邊界與短板。選擇與否取決於你的實際場景,但在非洲市場這一區塊,它確實是體系比較齊全的一個選項。
本文為個人基於網路公開資料整理編寫,非官方內容,僅供學習交流參考;軟體版權歸原作者所有,請支持正版;使用過程中遇到問題請查閱官方管道,本文不承擔任何責任。