从购票网站到港版娱乐基础设施:cityline 这八年的产品轨迹
cityline 是什么
cityline 是香港地区使用最广的官方购票应用——演唱会、音乐节、体育赛事、剧场演出,主办方只要挂在它上面,观众基本就绕不开它。背后运营公司 Cityline (Hong Kong) Limited,在香港票务圈的地位有点像大麦之于内地:不是唯一选择,但如果你想看的演出在它家开卖,大概率得装它。
我关注它倒不是因为常去香港看演出——毕竟票难抢、路费也贵。真正让我留意的是它这几年的变化速度:从最早一个只能电脑网页下单的购票站,到现在有完整 Android 应用(当前版本 3.18.2,安装包 13.52M)、支持电子门票下载、可以选座、会员积分、社交账号一键登入……一条清晰的产品线在那里,能看出团队在做什么、没在做什么。如果把它当成一个产品样本来看,挺有意思。
安装
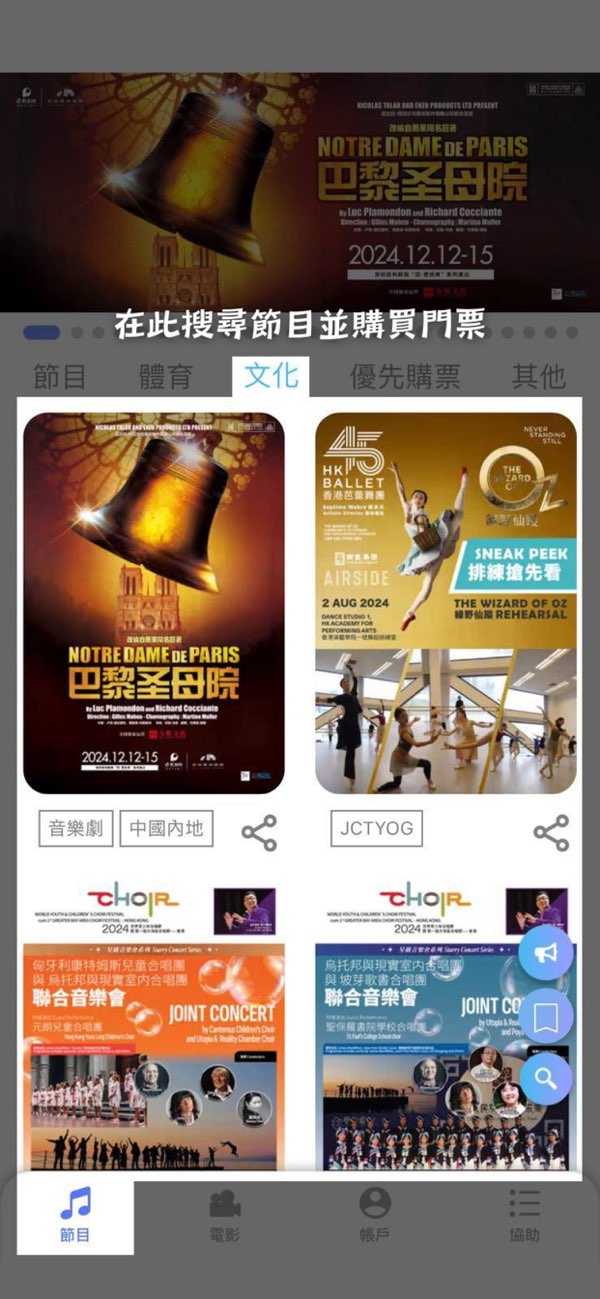
cityline 的 Android 安装包不到 14MB,从体积上就能看出它不是那种塞满第三方 SDK 的臃肿应用。安装方式很直接:cityline下载 的 APK 后允许未知来源安装,点几下就完事——没有额外的数据包需要下载,没有首次启动要求登录才能用,首页就能直接浏览活动列表。
不过几个值得注意的点还是要提一下。首先,它是香港本土应用,默认语言是繁体中文,第一次打开需要在设置里切到简体才能舒服阅读。其次,虽然包体小,但功能齐——实名制场次的身份核验、电子门票的钱包存放、实体票邮寄地址维护,这些都藏在二级菜单里,不像一些内地同类应用那样首页就堆满入口。另外,首次使用社交账号登入时会有一次验证邮箱的环节,Apple 账号只共享姓名和电邮,Google 和 Facebook 会按授权范围放行,这个授权逻辑比多数同类应用透明一些。
现状:你现在打开的是怎样一款应用
让我先把当前这版的状态描一下。3.18.2 这个版本号本身看不出什么玄机,但日常用下来能感觉到几个已经成型的特性:
官方渠道的定位是它的核心护城河。 这点从网站安全机制的描述就能侧面印证——ISO 27001 认证、SSL 全站加密、Visa/MasterCard/Amex 三类 3D 验证全支持,还有专门的隐私政策条款处理社交账号授权边界。这不是什么花哨的功能,但对购票这件事来说,"官方渠道"本身就是用户最愿意为此多付几港币的那个理由。实名制越来越普遍,黄牛越来越猖狂的当下,这个定位反而更值钱了。
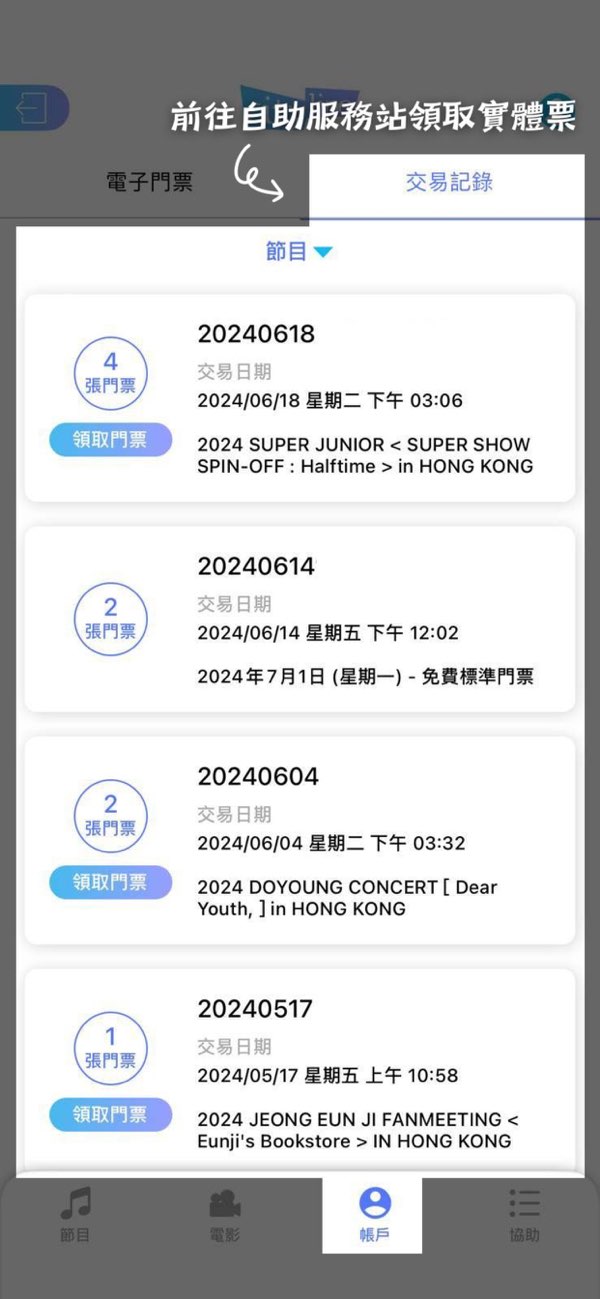
三种门票形态并存且各有完整链路。 电子票、实体票、动态电子票,每种都有对应的取件方式、入场核验流程和遗失处理方案。实体票的邮寄服务甚至单独做了截止时间机制——演出前 7 天关闭邮寄选项、强制转场到自助服务站,这在产品设计上是个很细的决策,说明团队是真的从用户体验倒推,不是拍脑袋加功能。
社交账号登入是用户增长策略里相当聪明的一步。 Google、Facebook、Apple 三巨头全覆盖,Apple 还特意做了最小权限共享(只有姓名和电邮),这是尊重用户隐私的信号,也是降低新用户注册门槛的手段——毕竟香港用户对这三家平台的渗透度极高,用社交账号代替邮箱注册等于直接砍掉一道心理门槛。
来路:从票务入口到票务平台的几个关键拐点
样本文档里没有完整的版本 changelog,这很正常——一个官方产品不需要公布自己的迭代史给外人看。但从目前看到的功能全景反推,还是能勾出几个大概率的关键转折点。
第一阶段:做一个能用的购票入口。 这应该是最早的版本要解决的问题——让用户能从官网点进来买票,能选座,能付款,能拿到票。这是所有票务产品的原点,cityline 应该也是从这个阶段起步。样本文档里提到的"交易预览与确认"、"取票编码与取票密码"这些概念,应该在很早的版本里就已经稳定了——因为它们是交易闭环的核心环节,晚做的话整个产品就不成立。
第二阶段:把安全和信任拉满。 实名制门票入场核对、ISO 27001 认证、信用卡 3D 验证、社交账号授权边界——这些功能有个共同特征:不直接提升购票效率,但直接决定用户敢不敢把身份证和信用卡给你。这个阶段大概率发生在热门演出黄牛化加剧之后,是被动中的主动选择:市场逼着官方平台必须更严,而 cityline 选择把"安全"做成自己的招牌,而不仅仅是合规要求。
第三阶段:做全链路的票务配套。 实体票邮寄服务、自助服务站取票、电子票钱包存放、会员积分体系——这是从"购票"向"票务服务"升级的信号。注意"自助服务站"这个细节:不是让你去邮局取,是 cityline 自己布的点,覆盖香港各区以及澳门、大湾区部分城市。这说明团队开始认真思考购票之后的每一个环节怎么优化,而不只是把票卖出去就完事。
第四阶段:移动端的完整形态。 当前版本 3.18.2,Android 应用 13.52M。如果把上面三个阶段看成是功能的纵向叠加,那移动端可能是横向铺开来的——把网站上已经成熟的功能一条一条搬到 App 里,同时开始做移动场景专属的优化,比如电子票钱包、推送通知、位置相关的自助服务站查询。
规律:从迭代节奏看团队的优先级
这几个阶段串起来看,有一个非常明显的规律——他们一直在死磕交易的确定性,而不是交易的效率。
什么意思?实名制入场核对、邮寄截止时间、实体票遗失不补发、交易确认后不可取消——这些设计加在一起,本质上是在用各种手段告诉用户:"一旦下单,就没有任何变数"。这在内地的购票体验里几乎是不可想象的——我们习惯了退票、改签、甚至"先抢再退"的操作空间。但 cityline 从一开始就没走这条路,他们把"票务是特殊商品"这个前提贯彻得非常彻底,甚至有点极端。
另一个规律是:他们不碰内容生态。 cityline 从来没做过推荐算法、没做过社区评论、没做过"相似演出推荐"、没做过"好友也在抢"这种社交化功能。首页就是活动列表,分类筛选就是按演出类型分,最多加个时间排序。这和内地同类应用形成了鲜明对比——大麦在首页堆了多少非购票相关的信息流内容,大家都有数。cityline 团队的判断似乎是:用户来这里就是为了买票,其他东西只会分散注意力、增加投诉、稀释信任度。
还有一个观察:他们非常克制地不碰中国大陆市场。 内地用户确实可以通过某些渠道注册并购票,但 cityline 没有专门做简体中文界面的早期推广、没有针对内地支付方式做深度适配、没有在大陆开自助服务站。他们的服务范围始终牢牢锚定香港、澳门和大湾区的一小部分跨境需求。对一家以"信任"为核心竞争力的公司来说,这个克制反而是加分项——意味着他们可以把所有资源都集中在一个足够大、又不会大到自己吃不下的市场里。
预判:照这个路线,下一步大概率是什么
当然,这些都是从已经公开的产品形态反推的,cityline 内部在下什么棋我不可能知道。但如果基于上面的规律做几个合理猜测——
第一,实名制和身份核验会继续加强,甚至可能上链。 热门演出的黄牛问题不会消失,反而会升级。cityline 如果继续强化"官方渠道"的信任优势,最直接的方式就是把身份核验做得更硬——比如和香港特区的数字身份系统对接,或者把购票记录、入场记录上不可篡改的联盟链。样本文档里已经提到"实名制场次"成为惯例,接下来大概率会从"热门场特殊处理"变成"全量演出默认选项"。
第二,电子票会成为默认选项,实体票可能逐步退场。 从邮寄服务的截止时间设计、电子票钱包的独立功能区、动态电子票的支持这几个信号来看,团队显然更倾向于电子票——它更高效、更安全、更难仿制,也更符合移动端的使用习惯。实体票的自助服务站不会马上停,但可能会逐步收缩到只服务有特定需求的场景(比如收藏党、老观众)。
第三,他们可能会探索票务之外的"娱乐消费"入口,但会非常谨慎。 比如和场馆合作做周边商品销售、和演出主办方合作做会员专属权益、甚至做香港本地娱乐资讯的聚合推送——但这些大概率都只是围绕票务的增值服务,不会动摇"官方购票"这个根本定位。前面说到他们不碰内容生态,我觉得这个判断不会变——他们始终是一家票务公司,而不是一家内容平台。
第四,如果他们要进新市场,大概率会是华南方向。 大湾区一体化是明确的政策方向,cityline 的自助服务站已经覆盖了大湾区部分城市。如果他们要试水香港以外的市场,最自然的选择就是往南走——深圳、广州、珠海,这些地方有大量跨越边界去香港看演出的年轻用户,他们已经是 cityline 的隐性用户了,只是还没被正式服务到。
一点个人的结语
说了这么多,其实我自己对 cityline 最深的一个感受是:它让我重新理解了"产品定位"这件事。很多时候,产品经理们会被各种增长指标、转化率、留存率追着跑,觉得什么都得做一点才能不落后。但 cityline 这家公司给我的感觉是——他们选了一个足够好的定位(香港官方票务入口),然后就在这个定位下持续打磨、持续深化,而不是不停横向扩张。
不是说这样就一定是对的。内地的票务市场环境完全不同,用户对退票、改签、社交化的诉求不一样,法规对实名制的要求也不一样。但从产品思维的角度来看,cityline 用自己的节奏走出了一条清晰的路——八年过去,它还是那个"香港官方购票应用",但已经从一个网页购票入口变成了一个覆盖购票、取票、入场、票务配套的完整服务体系。
这种"认准了一件事就死磕到底"的产品节奏,反而在当下这个快速迭代、快速跟风的行业里显得特别。
本文為個人基於網路公開資料整理編寫,非官方內容,僅供學習交流參考;軟體版權歸原作者所有,請支持正版;使用過程中遇到問題請查閱官方管道,本文不承擔任何責任。