AlipayHK 五年迭代:从"香港版支付宝"到大湾区支付基础设施
AlipayHK 是什么
AlipayHK是蚂蚁集团针对香港市场推出的电子钱包,持有香港金融管理局发放的储值支付工具牌照(SVF0004),2019 年正式上线运营。它不是支付宝的简单换肤版——背后是一套独立的清算体系、本地银行卡绑定逻辑,以及面向香港用户行为习惯的产品设计。
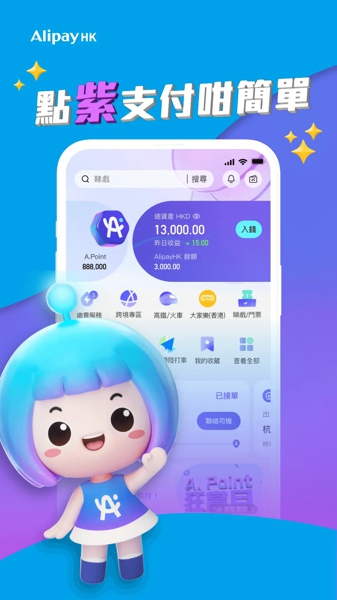
最新版本 7.5.3.820 运行在 Android 平台,安装包 281MB,覆盖的场景已经远不止"扫码付款"这四个字:从日常便利店消费到港铁易乘码交通出行,从水电话费缴费到北上内地购物餐饮,再到与渣打银行 A.Point Card 合作的三重积分体系,AlipayHK 正在成为香港人跨场景、跨境的一把数字钥匙。
安装
AlipayHK 仅支持 Android APK 安装,安装包 281MB,属于体量较大的电子钱包应用。由于它在香港 Google Play 商店正常上架,香港本地用户通常直接从商店安装即可;如果是内地游客或者无法访问 Google Play 的设备,需要手动下载 APK 安装包。
手动安装时有几个注意点:一是安装包体积接近 300MB,建议在 Wi-Fi 环境下载,避免移动网络中断导致下载不完整;二是部分国产 ROM(如 MIUI、ColorOS)默认屏蔽未知来源安装,需要在系统设置里临时放行;三是如果是内地游客或者无法访问 Google Play 的设备,需要通过AlipayHK下载获取 APK 安装包。
注册完成后,强烈建议立即去"安全中心"做几件事:设置 6 位数字支付密码、开启 Face ID 或指纹用于快捷验证、绑定常用设备。AlipayHK 的风控系统会对新设备登录、大额交易、跨境消费触发额外验证,提前把这些防护手段配置好,可以避免关键时刻被风控卡住。
从扫码到基建:五年迭代里的四步棋
作为一个持续在更新的观察者,我印象最深的是 AlipayHK 的迭代节奏——它不是那种每个版本都塞新功能的高频更新应用,而是"憋大招"的路子:平均每半年一次大版本更新,每次都瞄准一个还没被彻底啃下来的场景,啃透了再往下走。
第一步棋:站稳香港本地支付(2019-2020)
上线初期的 AlipayHK 做的事情很朴素:让香港人可以用手机扫码付款。这在当时的香港不是一个好啃的市场——八达通已经用了二十年,几乎所有线下场景都覆盖了,现金和信用卡的习惯也根深蒂固。
所以早期版本的重点不是"覆盖多少商户",而是"绑定多少银行卡"。AlipayHK 打通了香港主流银行(汇丰、渣打、中银香港、恒生等)的直接绑定通道,用户可以不用充值余额、直接用银行卡付款。这个设计抓住了香港用户不想"先存钱再花"的心理——毕竟八达通都要充值,谁愿意再给一个新钱包预存一笔钱?
第二步棋:把交通场景咬下来(2021-2022)
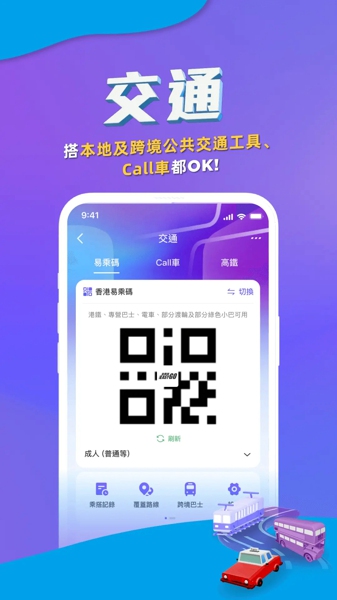
支付站稳脚跟之后,AlipayHK 开始向高频刚需场景渗透——交通出行。这一步的标志性产品就是易乘码:打开 App 就能扫港铁闸机和公交,支持双离线技术(入闸扫一次、出闸扫一次,哪怕中间手机没网也能完成扣款)。
易乘码上线之前,香港交通支付的王者是八达通;易乘码上线之后,港铁闸机上多了一个"扫码区",而且港府提供了每程 HKD 2 的乘车补贴。这个补贴门槛很低——只要用易乘码就有,不需要绑定特定银行卡或满足消费金额。据我观察,很多人就是冲着这笔补贴从八达通转过来试了几次,然后发现体验确实不差,慢慢就留下了。
第三步棋:北上,主动打破边界(2023)
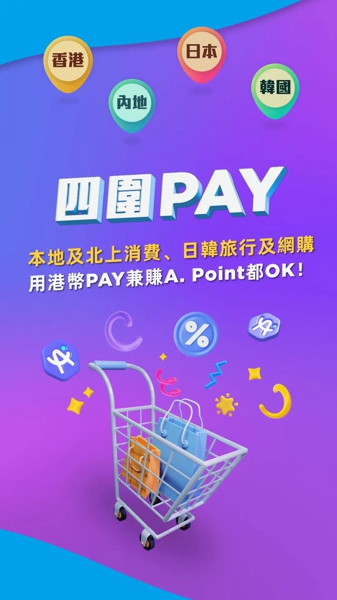
2023 年是 AlipayHK 产品定位发生质变的一年——它推出了"北上消费"专区,支持用户在内地所有线下门店和电商平台用港币结算、自动兑换人民币,而且免额外手续费。
这件事的背景是大湾区融合加速,香港人北上深圳、广州消费越来越频繁。以前的情况是:带现金太麻烦,刷信用卡有海外手续费,用内地支付平台又需要内地手机号和银行卡。AlipayHK 直接补上了这个缺口——打开付款码,切换到"港澳及内地"模式,港币付出去、人民币收进来,中间的汇兑和清算全部透明化处理。
这个功能上线后,AlipayHK 的"北上专区"里还陆续加了 Chill 生活优惠券、高铁票预订、港珠澳直通巴士等子功能,甚至和 YAS 保险合作提供了最高 HKD 10 万的北上消费保障。从一个"本地钱包"变成了"跨境基础设施",这一步棋算是把天花板给掀了。
第四步棋:积分生态闭环(2024 至今)
最新两个大版本(7.x 系列)的重点,是把支付从"消费行为"变成"消费激励行为"——A.Point 积分体系上线,并和渣打银行合作推出了 A.Point Card,实现了"三重积分":一笔消费同时累积 A.Point、渣打信用卡积分、商户会员积分。
为什么说这是一个"闭环节点"?因为前三年做的都是"让用户用起来"——扫码付款、交通出行、北上消费,都是让"能不能用"这个问题先解决。积分体系解决的是"为什么一直用"的问题:当你每一笔消费都能换回三种积分,而积分又能在 AlipayHK 内部当钱花的时候,切换到其他支付工具的成本就突然变高了。
从迭代节奏看团队的优先级
回头看这五年,AlipayHK 的迭代有一个很清晰的逻辑:先做"刚需",再做"高频",最后做"粘性"。
- 刚需:能绑定银行卡、能扫码付款——这是用户愿意装的前提;
- 高频:交通出行、北上消费——这些场景每周都要用到,用了就离不开;
- 粘性:积分生态——让每次消费都有正反馈,提高留存率。
反过来看,AlipayHK 有几件事一直没做:理财功能、跨境汇款到其他地区、P2P 转账。这些功能在支付宝和 PayMe 里都有,但 AlipayHK 始终没碰。这不是技术能力的问题,而是团队在取舍——把有限的产品和工程资源集中在"香港人最常用的场景"上,不做广撒网式的功能堆砌。
下一步会走向哪里
从这个迭代规律推的话,我觉得 AlipayHK 接下来大概率会在两个方向上继续加深。
第一个是大湾区内部的进一步打通。现在北上消费已经覆盖了内地主要城市,但跨境场景还有空白:香港出租车能不能用 AlipayHK?澳门能不能用?这些"大湾区内部移动支付网络"的补全,应该是下一阶段的重点。
第二个是 A.Point 积分体系的深化。目前三重积分只覆盖了渣打银行一张卡和部分商户,如果能拉更多银行和商户进来,积分的通用性和价值都会进一步提升。毕竟积分体系的天花板,取决于合作伙伴的数量。
当然这些都是从迭代规律推的,不当官方口径传。但有一点可以确定:AlipayHK 已经不是五年前那个"试试能不能在香港做起来的支付工具"了,它正在成为大湾区数字支付体系里的一个基础设施节点——这个定位本身,就决定了它未来的迭代节奏不会慢。
本文為個人基於網路公開資料整理編寫,非官方內容,僅供學習交流參考;軟體版權歸原作者所有,請支持正版;使用過程中遇到問題請查閱官方管道,本文不承擔任何責任。